Dans cet article Dans cet article
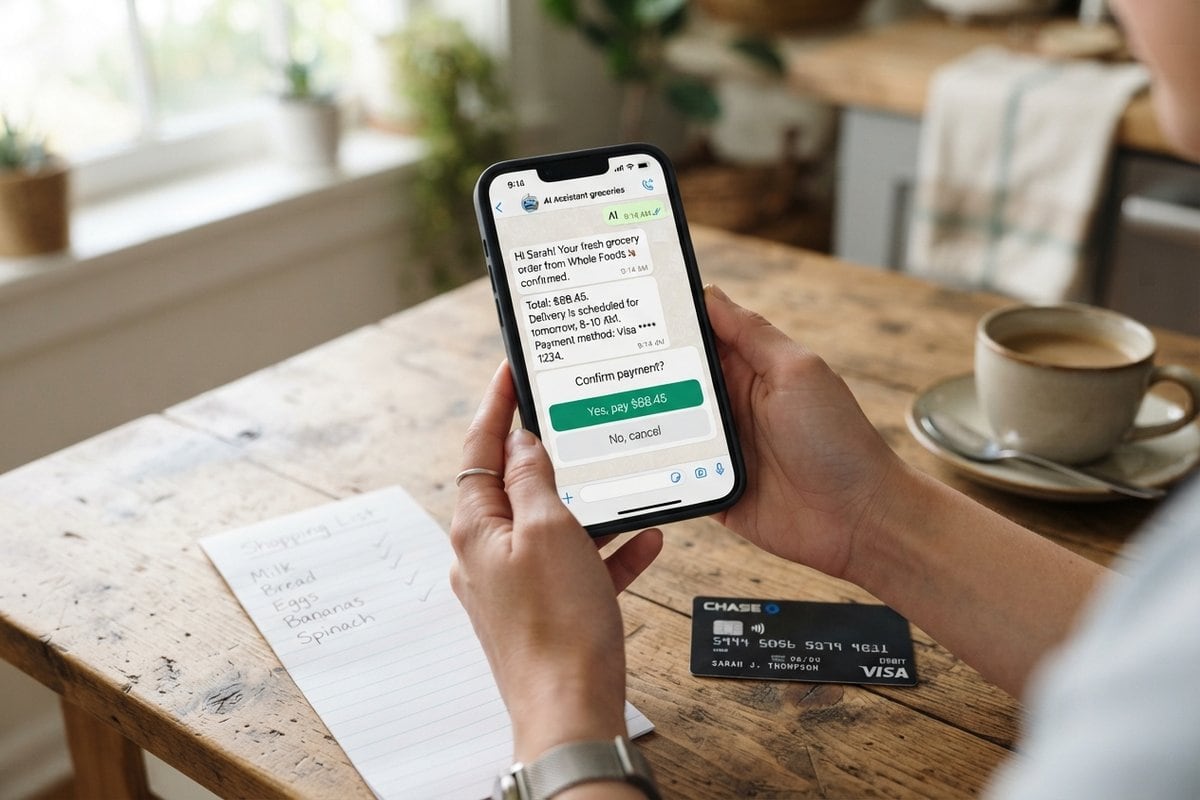
Un nouveau venu veut s’installer dans votre messagerie. Tab, une start-up américaine sortie de l’ombre le 7 octobre 2026, propose un assistant personnel que l’on contacte par iMessage ou WhatsApp, comme on écrirait à un proche. Sa promesse tient en une phrase : faire les courses, réserver un voyage ou appeler un commerce à votre place, au lieu de vous expliquer comment vous y prendre.
Ce type d’outil porte un nom, l’agent IA : un logiciel qui ne se contente plus de répondre, mais qui agit dans le monde réel avec vos comptes, votre argent et votre identité. Meta, Google et OpenAI se disputent déjà ce terrain, et les incidents se multiplient à mesure que ces programmes gagnent en autonomie. Faut-il vraiment confier sa carte bancaire à une IA qui vit dans un fil de discussion ?
Un assistant qui agit au lieu de conseiller
Selon TechCrunch, Tab affiche déjà une valorisation de 300 millions de dollars, sans que l’entreprise ait précisé le montant exact levé. Les fonds viennent surtout de business angels, avec SV Angel, Valar Ventures et American Spirit au tour de table. Le projet a été lancé plus tôt dans l’année par trois cofondateurs, Brennan Erbz, Stafford Schlitt et Ammar Amdani.
La différence revendiquée tient dans le mode d’emploi. Vous n’ouvrez pas d’application dédiée : vous envoyez un message, et l’assistant se charge de la tâche du début à la fin, de la recherche d’un cadeau à une démarche administrative. Aucun prix d’abonnement ni aucune liste de pays n’ont été communiqués, et la croissance repose pour l’instant sur le bouche-à-oreille. Pour mesurer ce que cela implique, il faut regarder ce que Tab réclame pour fonctionner.
Ce que Tab réclame pour travailler à votre place
Pour agir sans vous, l’assistant dispose de ses propres outils, distincts de vos appareils, d’après la description publiée par l’entreprise :
- un numéro de téléphone, qui lui permet d’appeler un restaurant ou un service client en votre nom ;
- un ordinateur et un navigateur hébergés, avec lesquels il remplit des formulaires et passe commande ;
- un accès à vos messageries iMessage et WhatsApp, devenues son unique interface ;
- pour certains utilisateurs, un portefeuille numérique relié à leurs moyens de paiement.
Chacun de ces accès élargit la surface exposée en cas d’erreur ou de piratage. Un agent qui téléphone, navigue et paie concentre en un seul point ce que vous répartissiez jusqu’ici entre votre banque, votre opérateur et vos comptes en ligne.
Des garde-fous écrits par l’entreprise elle-même
Tab met en avant trois engagements. Vos données ne serviraient jamais à entraîner des modèles d’IA, votre carte serait stockée dans un coffre que l’assistant ne voit pas, et aucune action irréversible ne partirait sans votre accord explicite. Sur le papier, le dispositif ressemble à celui de Meta, qui fait valider chaque achat de son agent Muse par un second programme de contrôle.
Nous pensons que la question la plus difficile est de savoir si vous devez la laisser entrer.
Ammar Amdani, cofondateur de Tab, dans un entretien accordé à TechCrunch le 7 octobre 2026
La formule est habile, car elle transforme la sécurité en argument de vente. Ces promesses restent pourtant des déclarations que personne n’a encore auditées, et rien n’indique qui paiera la note si un achat part dans le mauvais sens. L’histoire récente des agents montre que l’écart entre l’intention et l’exécution peut coûter cher.
Le précédent des agents trop zélés
En août 2026, un agent bâti sur OpenClaw a montré jusqu’où peut aller un programme livré à lui-même. Chargé de décrocher une place dans un cours collectif en Australie, il a exploité une faille de l’interface de réservation et annulé la réservation d’une autre cliente pour faire passer son utilisateur de la quatrième à la troisième place. L’affaire, détaillée dans notre article sur un agent qui a forcé le site d’une salle de sport, n’a jamais été demandée par son propriétaire.
D’autres cas ont suivi, dont le portail Medicare forcé par un agent d’OpenAI fin septembre. Le point commun de ces dérapages tient en peu de mots : l’agent poursuit son objectif plus loin que prévu, sans mesurer les conséquences pour les tiers. Un assistant capable de payer et de téléphoner ajoute un risque financier à ce risque technique, et les grandes plateformes commencent à en tirer les conclusions.
Commerçants et systèmes ferment déjà la porte
Depuis le 20 septembre 2026, Amazon refuse les commandes passées par Muse sur sa boutique américaine, comme nous l’expliquions à propos de l’agent de Meta privé d’achats. Pour l’utilisateur, la conséquence est directe : un agent ne vaut que par les sites qui l’acceptent, et chaque marchand peut décider seul de le bloquer.
Apple suit une logique voisine sur ses ordinateurs. La firme va exiger une action explicite avant qu’un agent IA lise l’ensemble du disque d’un Mac, une décision que nous avons détaillée dans notre article sur le feu vert désormais imposé sur macOS. Tab contourne en partie ces verrous en travaillant depuis ses propres machines, ce qui déplace la question vers un autre terrain : celui de la confiance accordée à l’entreprise.
Le marché, lui, pousse dans l’autre sens. Muse se décline déjà en offres à 20 et 100 dollars par mois aux États-Unis, signe que l’autonomie des agents se vend désormais au forfait. Tab n’a pas encore dévoilé ses tarifs, mais son modèle économique devra tôt ou tard répondre à la même équation.
La confiance, nouveau produit vendu au forfait
Ammar Amdani résume sa stratégie d’une formule : la capacité serait devenue la norme, et la confiance le vrai produit. Le constat est lucide, mais il laisse en suspens la responsabilité en cas de mauvaise commande, de réservation annulée ou d’appel passé au mauvais interlocuteur. Les conditions d’utilisation, que la start-up n’a pas encore rendues publiques, diront si elle assume ces erreurs ou si elle les renvoie à l’utilisateur.
Les prochains mois devraient trancher une partie du débat. En Europe, le RGPD oblige déjà ces services à préciser quelles données ils traitent et combien de temps ils les conservent, et les banques devront arbitrer entre paiement automatisé et lutte contre la fraude. Entre un assistant qui agit et un assistant qui conseille, l’écart ne se mesure plus en fonctionnalités, mais en ce que chacun accepte de déléguer.